8월 신규취급액 기준 코픽스(COFIX·자금조달비용지수)는 제자리걸음을 했지만 잔액과 신잔액 기준 코픽스는 상승했다. 미국 국채금리 급등으로 국내 은행채 금리까지 치솟으면서 주담대 금리의 추가 상승 압력은 당분간 이어질 전망이다.
|
금융당국은 최근 전 금융권의 연간 가계대출 증가율 목표를 1.5%에서 3.0%로 높였다. 이에 따라 연간 대출 공급 여력은 약 30조원에서 60조원으로 늘어난 것으로 추산된다. 상반기 총량 목표를 조기에 소진한 금융회사들이 대출 접수를 제한하면서 발생한 이른바 ‘주담대 오픈런’을 완화하기 위한 조치였다. 그러나 총량 목표를 높였음에도 시장금리가 가파르게 뛰면서 대출 한도뿐 아니라 이자 부담까지 대출 수요를 제약하는 문턱으로 작용하고 있다.
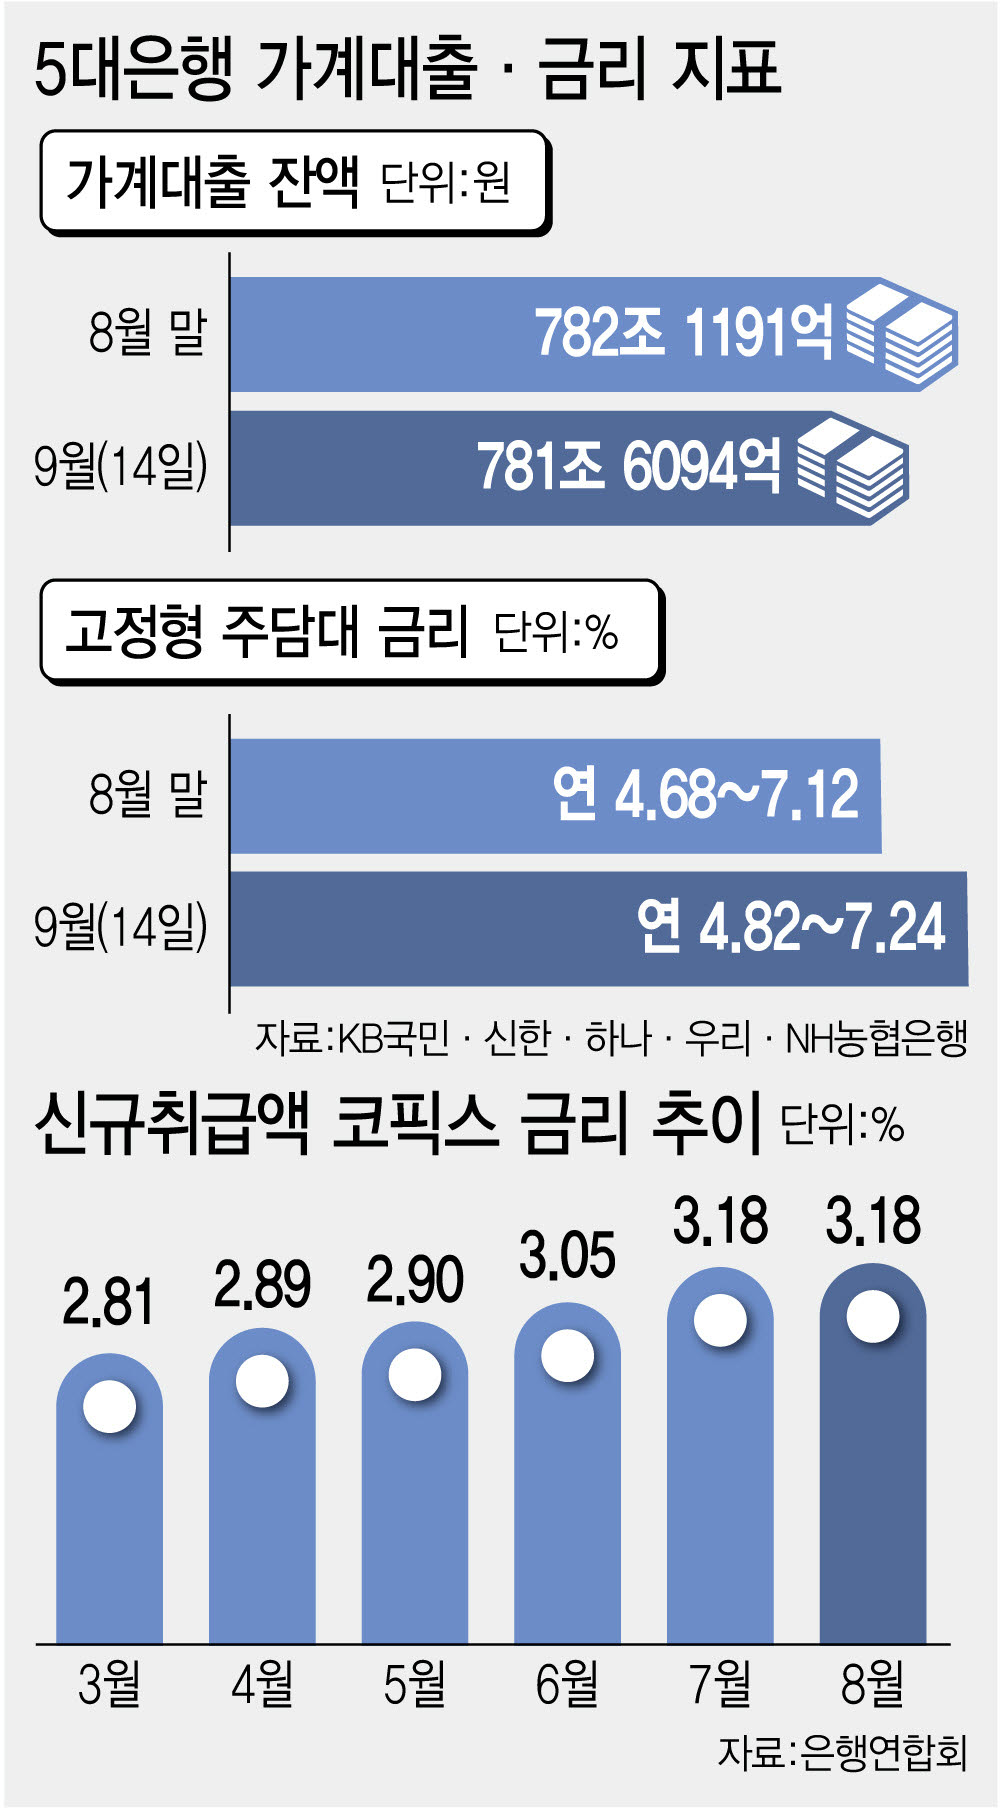
고정형 주담대 금리를 끌어올린 것은 은행채 금리다. 고정·주기형 주담대의 주요 지표인 은행채 5년물(AAA) 금리는 지난 11일 연 4.578%를 기록해 2년10개월 만에 최고 수준으로 올라섰다. 이에 5대 은행의 고정·주기형 주담대 금리는 연 4.82~7.24%로 지난달 말보다 하단은 0.14%포인트, 상단은 0.12%포인트 상승했다. 은행별 공시 금리의 상단은 이미 연 7%를 넘어선 상태다.
은행채 금리 급등의 배경에는 미국발 채권시장 충격이 있다. 미국의 근원 소비자물가가 시장 전망을 웃돈 가운데 국제유가 상승과 재정 부담까지 커지면서 미국 10년물 국채금리는 5%선에 바짝 다가섰다. 국내 국고채 3년물도 약 3년 만에 4%를 넘어섰다. 미국 연방준비제도(Fed·연준)가 기준금리를 추가로 올리거나 매파적 메시지를 내놓으면 미 국채와 국내 은행채 금리가 더 오를 가능성이 있다.
변동형 주담대 금리는 코픽스 종류에 따라 방향이 갈렸다. 은행연합회에 따르면 8월 신규취급액 기준 코픽스는 3.18%로 전월과 같았다. 넉 달간 이어진 상승세가 멈추면서 이를 기준으로 삼는 변동형 주담대 금리는 당장 큰 폭으로 오르지 않을 가능성이 크다. 다만 실제 적용 금리는 은행별 가산금리와 우대금리 조정 등에 따라 달라질 수 있다.
반면 잔액 기준 코픽스는 7월 3.00%에서 8월 3.05%로 0.05%포인트 상승했다. 신잔액 기준 코픽스도 같은 기간 2.65%에서 2.71%로 0.06%포인트 올랐다. 이들 코픽스에 연동된 대출은 차주별 금리 재산정 주기에 따라 상승분이 반영될 전망이다.
코픽스는 은행이 예·적금과 은행채 등을 통해 조달한 자금의 비용을 반영한다. 최근 은행들이 정기예금 금리를 연 3%대 중후반까지 높이고 은행채 금리도 상승한 만큼 앞으로 코픽스에 추가 상승 압력이 나타날 가능성은 남아 있다.
당장 신규취급액 기준 코픽스가 동결돼 변동형 주담대 금리의 급등 가능성은 제한됐다. 그러나 잔액·신잔액 기준 대출을 보유한 일부 차주의 부담은 재산정 시점부터 커질 수 있다. 여기에 미국발 채권시장 충격이 이어지면 고정형 주담대 금리도 더 오를 가능성이 크다. 총량규제 완화만으로는 가계대출 수요를 되살리기 어려울 수 있다는 관측이 나오는 이유다.
시중은행 관계자는 “대출 공급 여력이 늘었더라도 금리가 빠르게 오르면 차주 입장에서는 받을 수 있는 한도보다 매달 갚아야 할 원리금 부담을 먼저 따질 수밖에 없다”며 “미국 국채와 은행채 금리 상승세가 이어질 경우 고정형 주담대 금리가 추가로 오르고, 높아진 수신금리도 시차를 두고 코픽스에 반영될 가능성이 있다”고 말했다.