다만 외환시장에 미치는 영향은 제한적일 것으로 보인다. 연준이 긴축 기조로 전환할 경우 단기적으로 달러 강세가 원·달러 환율 상승을 자극할 수 있지만, 반도체 호황에 따른 대규모 달러 공급과 경상수지 흑자가 이를 상쇄하면서 연말 환율은 1300원대에 머물 것이란 전망이 우세하다.
|
15일 국제금융시장에 따르면 연준은 15~16일(현지시간) 연방공개시장위원회(FOMC)를 열고 기준금리를 결정한다. 8월 물가와 고용 호조에 국제유가까지 100달러를 웃돌면서 25bp(1bp=0.01%포인트) 인상 전망이 빠르게 확산했다. 시카고상품거래소(CME) 페드워치에 따르면 25bp(1bp=0.01%포인트) 인상 확률은 92.1%로, 일주일 전 58.1%에서 34.0%포인트 급등했다.
간밤 미 국채 10년물 금리도 고유가에 따른 물가 우려와 연준의 금리 인상 기대가 반영되며 장중 5%를 넘어 2023년 10월 이후 최고치를 기록했다.
증권가에서는 9월 인상에 무게를 두면서도 이후 경로를 두고는 전망이 엇갈린다. 유안타증권과 신영증권은 연내 두 차례 인상을 예상한 반면, KB증권은 9월에 금리를 올리더라도 추가 인상에는 신중할 것으로 봤다.
연준의 긴축 전환은 지난 7월과 8월 두 차례 연속 금리를 올린 한은에도 추가 인상 요인으로 작용할 수 있다. 미 금리 상승과 고유가가 달러 강세와 수입물가 상승으로 이어질 경우 국내 물가 부담이 한층 커지기 때문이다. 신영증권은 연준의 금리 인상 전환과 유가 급등 등을 반영해 한은 최종금리 전망을 기존보다 높인 3.50%로 제시하고, 11월에 이어 내년 2월 또는 4월 추가 인상을 예상했다.
전문가들도 한은이 추가 인상에 나설 것이란 전망에 무게가 실린다. 다만 미국의 금리 인상 자체보다는 국내 수요와 유동성, 고유가에 따른 물가 압력이 한은의 추가 긴축을 결정할 핵심 변수라는 평가다.
문정희 KB국민은행 이코노미스트는 “미국과 한국의 금리 인상 배경은 다르게 봐야 한다”며 “한국은 반도체 호황과 경상수지 흑자가 국내 유동성과 소비로 연결되는 흐름에 대응할 필요가 있다”고 말했다. 그는 한은이 11월과 내년 1분기 각각 한 차례씩 추가 인상할 것으로 봤다.
위재현 교보증권 선임연구원은 “미국의 인상 자체가 한은의 금리 결정을 바꾸는 것은 아니지만, 고유가에 따른 공급 측 물가 압력이 국내 수요 압력에 더해질 경우 한은의 최종금리가 높아질 수 있다”고 봤다.
환율 단기 반등에도…연말 1300원대 전망
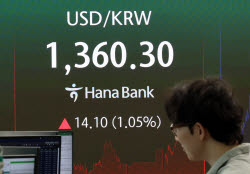
미국의 금리 인상 기대가 높아지면서 환율은 당장 상승 압력을 받고 있다. 간밤 미 국채금리가 급등하고 달러가 강세를 나타내면서 이날 환율은 8거래일 만에 1360원으로 올랐다. 최근 국제유가 상승과 연준의 긴축 경계가 맞물리면서 두 달 넘게 이어진 가파른 환율 하락세에도 제동이 걸리는 모습이다.
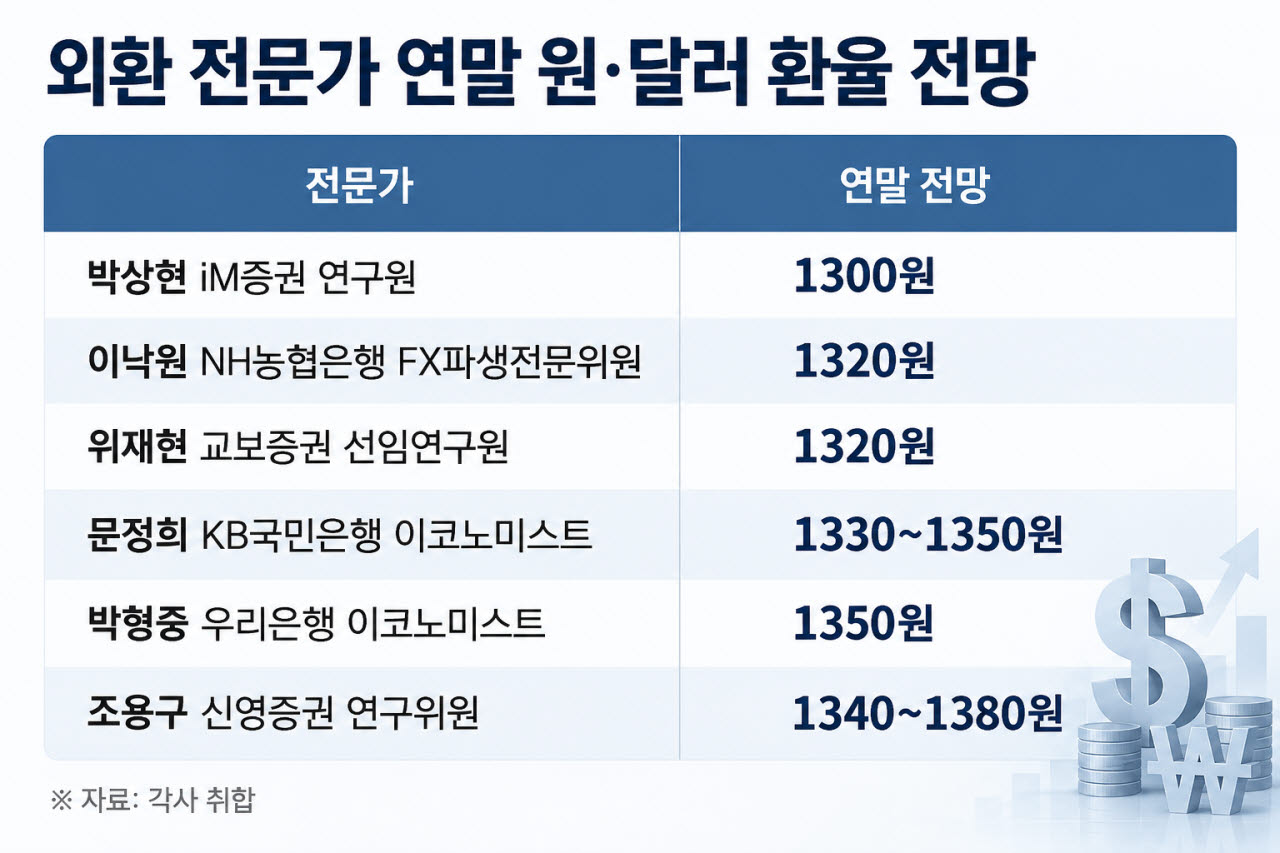
다만 전문가들은 연준의 금리 인상이 환율의 추세적인 상승으로 이어질 가능성은 낮게 봤다. 연말 환율 전망은 대체로 지금과 비슷하거나 더 낮은 1300원 초·중반대에 무게가 실렸다. 반도체 호황과 경상수지 흑자에 따른 달러 공급이 미국의 금리 인상과 고유가 등 대외 상승 압력을 상당 부분 상쇄할 것이란 판단이다.
문 이코노미스트는 연말 환율을 1330~1350원, 위 선임연구원과 이낙원 NH농협은행 FX파생전문위원은 1320원대로 내다봤다. 박상현 iM증권 연구원은 1300원까지 하락할 것으로 전망했다. 공통적으로 반도체 수출 호조에 따른 달러 공급이 연말까지 이어지는 가운데, 연말 일본은행(BOJ)의 추가 금리 인상에 따른 엔화 강세도 원화에 우호적으로 작용할 수 있다는 점을 하락 요인으로 꼽았다.
다만 연준의 금리 인상과 고유가가 맞물리면서 단기적으로 환율이 크게 반등할 가능성은 열어뒀다. 이 위원은 “미국 금리 인상 등 대외 요인으로 환율이 일시적으로 1400원 부근까지 오를 수 있지만 추세를 바꿀 정도는 아니다”라며 “반도체 업황이 적어도 내년 상반기까지 이어질 것으로 예상되는 만큼, 대규모 달러 공급이 결국 환율을 다시 끌어내릴 것”이라고 내다봤다.
반면 연말까지 추가 하락 폭이 크지 않을 것이란 전망도 있다. 조용구 신영증권 연구위원은 연말 환율을 1340~1380원으로 예상했다. 그는 “지난 7월 이후 환율이 빠르게 떨어지면서 원화 저평가가 상당 부분 해소된 데다, 연준의 금리 인상 전환과 고유가, 국민연금의 환헤지 중단, 국내 투자자의 해외투자 등이 추가 하락을 제한할 것”이라고 봤다. 박형중 우리은행 이코노미스트도 미국의 추가 금리 인상 등 상방 요인을 고려해 연말 환율의 중심을 1350원으로 제시했다.