홈플러스 사태를 계기로 사모펀드가 인수한 기업의 자산을 유동화하는 전략에 대한 우려가 커진 상황에서 또 다시 피인수기업의 핵심 부동산을 현금화해 대주주의 인수금융 부담을 줄이는 구조가 등장한 만큼 시장의 시선이 곱지 않다.
16일 이데일리 단독 취재 및 투자은행(IB) 업계에 따르면 오스템 측은 송도 트리플타워 등을 활용한 3000억원대 세일앤리스백(S&LB·매각 후 임차) 거래를 추진하고 있다. 부동산을 매각해 현금을 확보한 뒤 임차료를 지급하며 계속 사용하는 방식이다. 자금 마련을 위해 이와 별도로 약 2000억원 규모의 신종자본증권 발행도 추진 중이다.
S&LB로 확보한 자금 가운데 900억원은 송도 사옥 기존 대출, 360억원은 부산공장 대출을 차환하는 데 사용할 예정이다. 나머지 1790억원은 오스템 인수를 위해 설립한 지주회사 인수금융 상환에 투입한다. 피인수기업이 보유한 부동산을 현금화해 대주주의 인수금융 부담을 낮추는 구조인 셈이다.
이번 거래는 지주회사 인수금융의 재무약정 위반을 해소하기 위한 조치다. 해당 대출에는 레버리지 비율을 2024년 7.0배에서 2027년 6.2배까지 단계적으로 낮추는 약정이 걸려 있다. 그러나 지난해 하반기 커버넌트 위반이 발생했고, 대주단은 웨이버를 부여하는 과정에서 인수금융 상환 등 재무구조 개선 방안을 요구한 것으로 파악됐다.
|
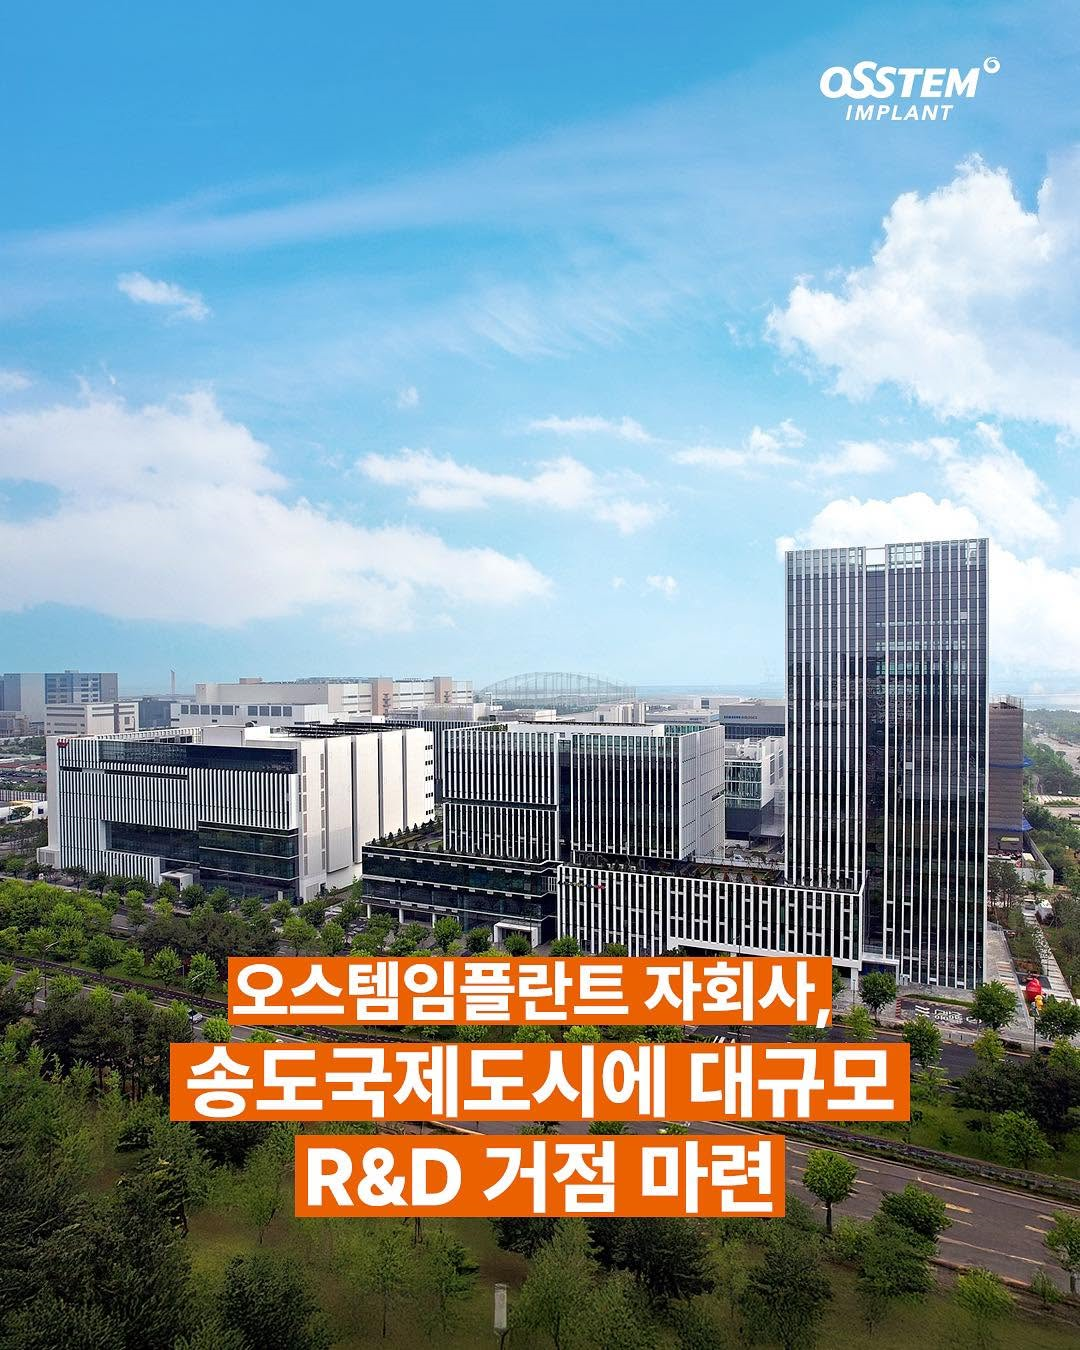
매각 대상인 트리플타워는 단순 유휴자산도 아니다. 약 3000억원을 투입해 지난해 준공한 송도 제조·연구개발(R&D) 거점으로, 연면적 약 9만9730㎡ 규모에 제조동과 연구동, 사무동이 들어서 있다. 외부 감정평가상 송도 사옥 가치는 2470억~2484억원 수준이지만 이번 거래 검토 과정에서는 임대료와 자본환원율(Cap Rate)을 보수적으로 적용해 1651억원으로 조정 평가됐다. 부산공장도 장부가 498억원 대비 147억원으로 평가해 두 자산의 담보가치를 총 1798억원 수준으로 산정했다.
시장에서는 홈플러스 사태 이후 MBK가 또다시 피인수기업의 핵심 사업용 부동산을 활용해 인수금융 부담을 낮추는 데 대한 비판이 제기된다. 세일앤리스백은 당장 대규모 유동성을 확보할 수 있지만, 자산을 넘긴 뒤에는 사업회사가 장기간 임차료를 부담해야 한다. 홈플러스 역시 MBK 인수 이후 점포 자산을 잇달아 유동화했고 이후 임차료와 리스부채가 재무 부담을 키운 요인 중 하나로 지목됐다.
특히 오스템임플란트가 앞서 대규모 배당을 실시한 뒤 인수금융 약정 위반을 해소하기 위해 신축 사옥까지 유동화한다는 점에서 논란이 예상된다.
한 기관투자자(LP) 관계자는 “과도한 배당으로 오스템의 재무 여력이 훼손된 상황에서 다시 회사 자산을 팔아 인수금융을 갚는건데, 홈플러스 사태에서 제기된 문제를 벌써 잊은 것 아니냐는 우려가 나올 수밖에 없다”고 지적했다.
이와 관련 MBK파트너스 관계자는 "오스템임플란트 측에 문의해달라"고 말했다.