11일 금융당국에 따르면 금융위원회는 은행권의 자체 점검 결과를 토대로 가산금리와 우대금리 운영 실태를 살펴볼 방침이다. 금융위 관계자는 “국회에서 문제가 지적된 만큼 실제 금리 산정이 어떤 식으로 운영되고 있는지 살펴보는 것으로, 이후 제도 개선은 별도로 생각해 볼 부분”이라고 말했다.
|
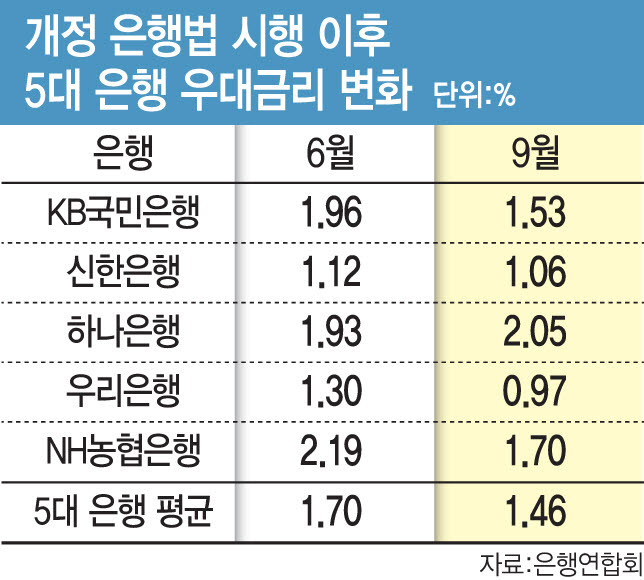
동시에 금융감독원은 우대금리 공시 항목을 세분화하는 방안을 검토하는 중이다. 예컨대 급여 이체·카드 실적 등에 따른 부수거래 감면금리, 본부·영업점 조정금리 등을 세분화해 공시하는 식이 될 수 있다. 구체적인 공시 항목과 범위는 금융위원회 및 은행권과 협의를 거쳐 정할 예정이다.
규정이 확정되면 은행연합회의 ‘대출금리 모범규준’에 담아 은행들이 내규에 반영하도록 유도할 방침이다. 또 준수 여부를 소비자보호·포용금융 평가에 반영하는 방안도 검토 중이다.
이 같은 움직임은 가산금리에 법적비용 반영을 금지한 개정 은행법 시행 이후 은행들이 우대금리 혜택을 줄이는 방식으로 이를 상쇄하고 있다는 국회 지적에 따른 것이다. 국회는 이런 임의적인 우대금리 조정이 대출금리 인하를 기대한 법 개정 취지를 무력화하는 것이라고 문제를 제기하고 있다.
하지만 금융당국은 국회 지적에 난감해하는 모습이다. 당국이 가계대출 총량을 관리하고 있는 상황에서 우대금리를 높이라고 하기도 어렵기 때문이다. 은행 입장에서도 서로 상충되는 두 목표를 동시에 맞추기 어렵다.
금융당국 관계자는 “은행들은 대출 총량규제를 준수하기 위해 불가피한 부분이 있다고 항변하고 있는데, 그 부분도 타당성이 있다”고 말했다.
우대금리 수준에 직접 개입할 근거도 마땅치 않다. 우대금리 축소를 제한하는 별도 규정이 없는 데다 고객의 거래 실적과 은행의 영업 전략에 따라 결정되는 혜택이기 때문이다. 금융위가 이번 점검에 대해 우대금리를 올리거나 내리도록 요구하는 것은 아니라고 선을 긋는 이유다.
금감원도 이런 한계를 고려해 금리 수준을 통제하기보다 공시를 강화하는 방향으로 접근하고 있다. 금감원 관계자는 “공시를 강화해 소비자의 선택권을 보장할 수 있도록 정보를 공개하고 예측 가능성을 높이는 게 현실적이라고 본다”며 “더 좋은 아이디어가 있는지도 논의를 해봐야 할 것 같다”고 말했다.
은행권은 공시 확대가 비교 편의를 높일 수는 있어도 소비자에게 새로운 정보를 제공하는 효과는 크지 않을 수 있다고 보고 있다. 이미 홈페이지에 상품별 우대금리 조건을 공개하고 대출 상담 과정에서도 적용 요건과 유지 조건을 설명하고 있어서다.
국회가 가계부채 관리와 이자 부담 완화 사이의 정책적 충돌은 고려하지 않은 채 우대금리 축소를 ‘꼼수’로만 몰아붙이고 있다는 비판도 나온다. 한 금융권 관계자는 “우대금리를 문제 삼는 것은 백화점에 정기 세일 횟수를 왜 줄였냐고 하는 것과 마찬가지 수준의 지적”이라며 “공시 강화도 차주 입장에선 추가되는 실익이 없을 것으로 보이는데 규제만 늘어나게 될 것으로 보인다”고 말했다.