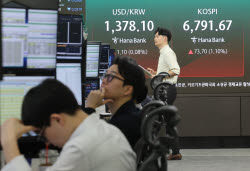
최근 원화 강세를 지탱해온 수출기업의 달래 매도 물량도 줄어들고 있어 환율을 끌어내릴 힘이 약해졌다는 평가다. 전문가들은 단기적으로 환율이 1400원 안팎까지 오를 가능성을 열어두면서도 이를 추세적인 원화 약세 전환으로 보기는 이르다고 보고 있다.
|
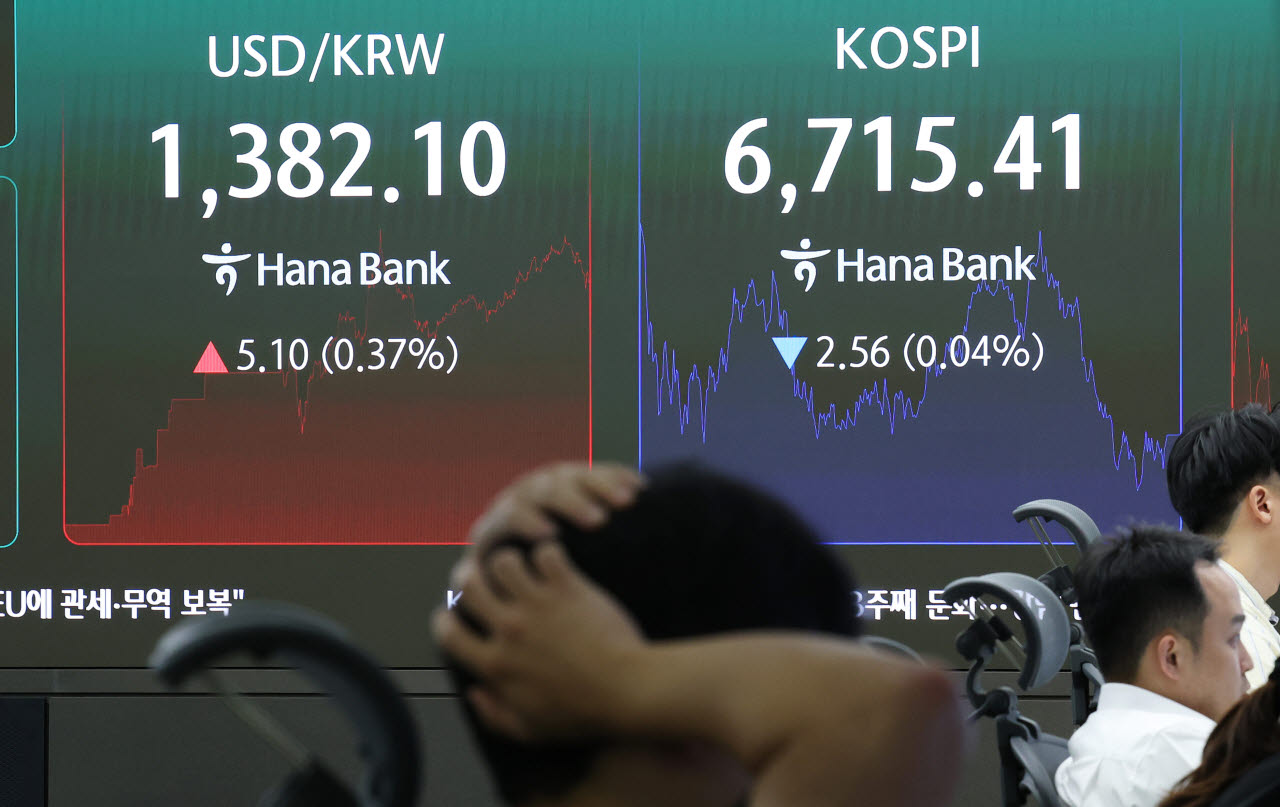
환율의 방향을 돌린 요인 중 하나로는 미국의 통화정책이 손꼽힌다. 연준은 16일(현지시간) 기준금리를 3.75~4.00%로 25bp(1bp=0.01%포인트) 인상했다. 점도표상 올해 말 금리 전망치 중간값도 3.8%에서 4.1%로 올라 연내 추가 인상 가능성도 시사했다. 여기에 미 국채 10년물 금리가 5%대로 오르고, 국제유가도 배럴당 100달러를 웃돌면서 원화에 부담이 가중되고 있다.
최지욱 스테이트스트리트 마켓 상무는 이날 서울사무소에서 열린 미디어 라운드테이블에서 “FOMC가 매파적으로 나왔고 달러인덱스도 더 올라갈 여지가 있다”며 “대내적인 요인이 따로 있지 않는 한 환율은 아래보다는 위쪽”이라고 말했다. 스테이트스트리트는 연준이 올해 4분기와 내년 1분기 한 차례씩 추가 인상할 것으로 예상하고, 연말 환율을 1390~1400원으로 전망했다.
그동안 원화 강세를 이끌었던 원화 강세 요인은 약해지는 모습이다. 최 상무는 “최근 법인세 관련 환전과 반도체 기업의 달러 매도 물량이 상당 부분 소화됐고, 9월 들어 기업들의 네고(달러 매도) 강도도 약해졌다”고 말했다.
시장에서는 단기적으로 1400원대 진입 가능성을 열어두고 있다. 이민혁 KB국민은행 이코노미스트는 “미국 금리와 달러가 올랐고 유가도 높은 만큼 단기적으로 원화가 약세 압력을 받을 것”이라며 “올해 4분기까지 1400원도 갈 수 있다”고 말했다. 연말 적정 수준은 1380~1400원으로 봤다.
김유미 키움증권 이코노미스트도 “연준의 추가 금리 인상과 미국의 고금리가 달러를 지지하고, 최근 원화 강세를 이끌었던 수급 요인도 약해지고 있다”며 “연말 환율이 1400원대 초반까지 반등할 가능성이 있다”고 말했다.
다만 이번 상승이 장기적인 원화 약세로 이어지지는 않을 것이란 분석도 나온다. 문다운 한국투자증권 연구원은 “연준의 추가 긴축과 고유가로 11월 초까지 환율 상방 압력이 이어지겠지만 이번 상승을 추세 전환으로 보지는 않는다”며 “유가가 진정되고 강달러 압력이 완화되면 환율 하방 압력이 다시 높아질 것”이라고 말했다. 그는 환율 평균을 올해 4분기 1350원, 내년 1분기 1330원으로 전망했다.
이 이코노미스트도 “중기적으로는 환율이 다시 내려갈 것으로 본다”며 “미국 장기금리가 안정되면 반도체 사이클이 이어지고 외국인 주식자금 유입에도 우호적으로 작용해 원화 강세 요인이 될 수 있다”고 말했다.