|
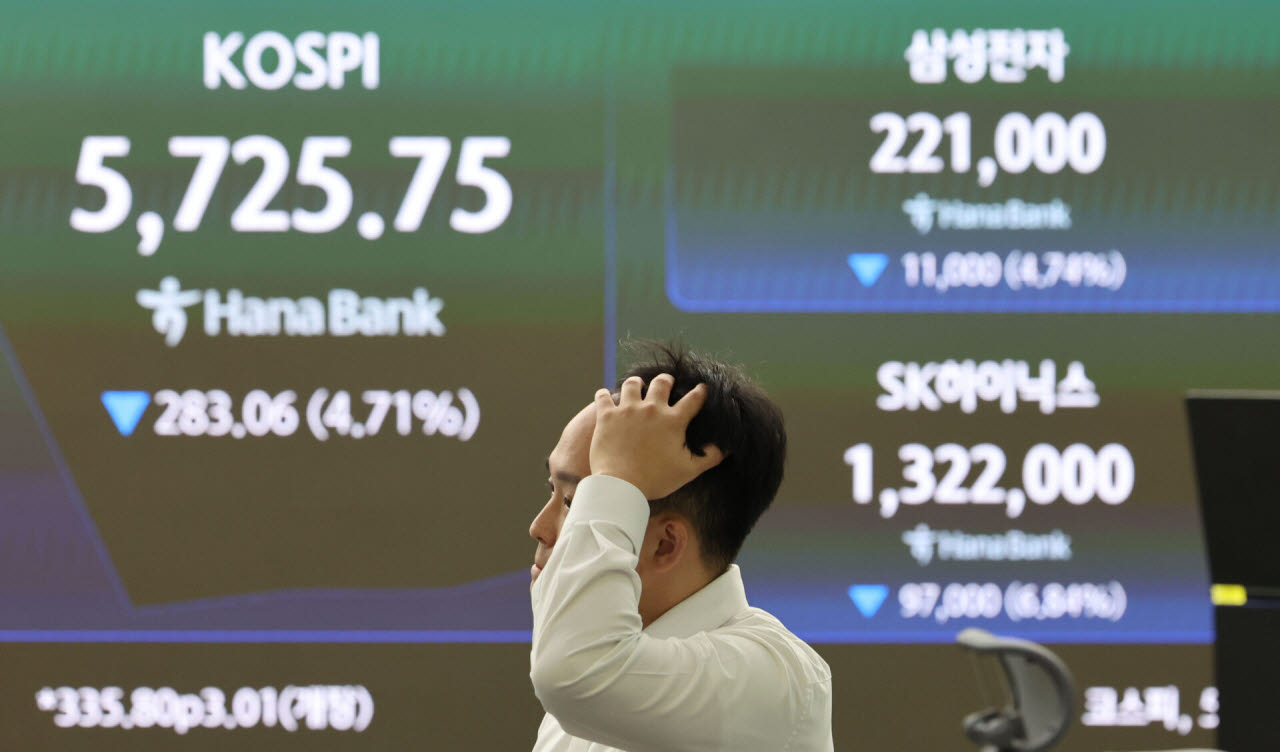
15일 금융정보업체 에프앤가이드에 따르면 최근 3개월간 삼성전자에 대한 목표주가와 투자의견을 제시한 22개 증권사의 평균 목표주가는 49만5227원으로 집계됐다. 이날 종가인 21만원보다 28만5227원(135.82%) 높은 수준이다.
삼성전자에 대해 가장 높은 목표주가를 제시한 곳은 한국투자증권이다. 한국투자증권은 지난 7월 31일 목표주가를 기존 59만원에서 65만원으로 상향한 이후 추가 리포트를 내지 않아 해당 목표주가가 유지되고 있다.
이달 들어 삼성전자에 대한 리포트를 발간한 증권사 중에서는 SK증권이 지난 6일 제시한 61만원이 가장 높았다. 반면 가장 낮은 목표주가를 제시한 곳은 BNK투자증권으로, 지난달부터 27만원을 제시하고 있다. 증권사별 삼성전자 목표주가 최고치와 최저치의 차이는 38만원에 달했다.
SK하이닉스의 경우 22개 증권사의 평균 목표주가는 325만7727원으로 집계됐다. 이날 종가인 126만2000원보다 199만5727원(158.14%) 높은 수준이다.
가장 높은 목표주가를 제시한 곳은 한국투자증권으로, 지난 7월 30일 기존 380만원에서 470만원으로 상향했다. 이달 들어 발간된 리포트 중에서는 SK증권과 IBK투자증권이 각각 400만원으로 가장 높은 목표주가를 제시했다. 반면 BNK투자증권은 지난 9월 14일 148만원을 제시해 가장 낮았다. 증권사별 목표주가 최고치와 최저치의 차이는 322만원에 달한다.
특히 SK하이닉스는 증권사 평균 목표주가와 실제 주가 간 괴리율이 높은 종목으로도 꼽혔다. 에프앤가이드에 따르면 지난 14일 종가 기준 SK하이닉스의 목표주가 괴리율은 129.58%로 전체 종목 가운데 6위를 기록했다.
당시 괴리율 1위는 한국카본(158.12%)이 차지했다. 이어 HD현대마린엔진(145.34%), LG이노텍(142.12%), 현대로템(137.63%), 신세계(129.71%) 순이었다. 상위 10개 종목 모두 괴리율이 125%를 웃돌았다.
최고·최저 목표주가 격차도 커…BNK證은 메모리 수요 둔화 경고
증권사들이 삼성전자와 SK하이닉스에 대해 높은 목표주가를 제시하는 가운데 BNK투자증권은 두 종목 모두 ‘보유’ 투자의견을 유지해 가장 보수적인 전망을 내놓고 있다.
BNK투자증권은 삼성전자에 대해 지난 9월 14일 투자의견을 ‘매수’에서 ‘보유’로 낮추고 목표주가도 30만원에서 27만원으로 하향했다. 이후 이달 12일 발간한 리포트에서도 투자의견 ‘보유’와 목표주가 27만원을 유지했다.
이민희 BNK투자증권 연구원은 인공지능(AI) 투자심리가 개선되고 있지만 메모리 수요 둔화 움직임은 오히려 강화되고 있다고 분석했다. 빅테크 기업들이 메모리 비용 부담을 줄이기 위해 AI PC와 서버 등 신제품의 메모리 탑재 용량을 당초 계획보다 축소하는 전략을 취하고 있다는 설명이다.
이 연구원은 “메모리 수요 모멘텀 둔화가 주가 상단을 제한하고 있는데, 이런 흐름은 가격이 다시 빠질 때까지 지속될 전망”이라며 “반면 아직 상승하고 있는 메모리 가격과 실적, 주주환원 기대가 당분간 주가 하단을 지지할 전망”이라고 밝혔다.
SK하이닉스에 대해서도 ‘보유’ 의견을 유지하고 있다. BNK투자증권은 지난 4월 27일 투자의견을 ‘매수’에서 ‘보유’로 낮췄으며, 7월 29일에는 목표주가를 기존 185만원에서 148만원으로 하향했다. 지난 9월 14일에도 같은 투자의견과 목표주가를 유지했다.
SK하이닉스에 대해서는 메모리 가격 상승률 둔화와 원화 강세에 따른 실적 전망 하향을 근거로 제시했다. BNK투자증권은 3분기 D램 평균판매가격(ASP) 상승률 전망치를 전분기 대비 16%에서 12%로 낮췄다. 원·달러 평균 환율 전망도 1480원에서 1420원으로 하향하면서 3분기와 4분기 영업이익 전망치를 각각 6%, 4% 낮췄다.
이 연구원은 “메모리 가격이 더 이상 오르기 힘들고 수요탄력이 떨어지는 반면, 오히려 생산업체들은 장기 수요를 낙관하며 공격적으로 증설에 나서고 있어 메모리 수급 방향성이 안 좋아 보인다”고 분석했다.
한편 이날 삼성전자는 전 거래일 대비 9.4%(2만2000원) 내린 21만원에, SK하이닉스는 11.0%(15만7000원) 하락한 126만2000원에 정규거래를 마쳤다.
김상봉 한성대 경제학과 교수는 “목표주가와 실제 주가 간 괴리율이 크다고 해서 애널리스트의 전망이 잘못됐다고 단정하기는 어렵다”며 “정책과 산업 전망, 경제성장률 등 어떤 변수를 반영하느냐에 따라 목표주가가 달라질 수 있다”고 설명했다.
이어 “개인투자자들은 증권사 리포트를 볼 때 목표주가나 투자의견에만 주목하기보다 본문의 분석 내용과 기업 재무 수치를 꼼꼼히 살펴봐야 한다”며 “거시경제 흐름부터 업종별 상황, 개별 기업의 실적과 재무 상태까지 종합적으로 고려해 투자 여부를 판단하는 것이 바람직하다”고 조언했다.