|
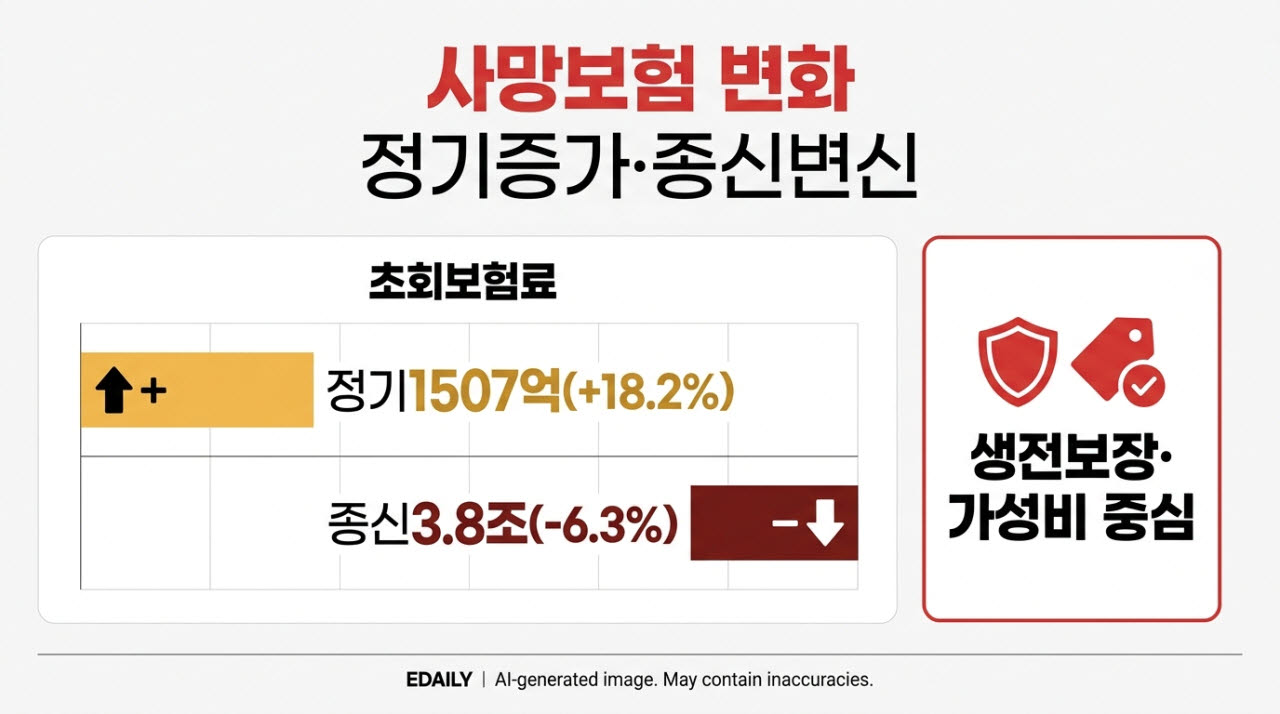
최근 보험 업계의 성적표는 이러한 변화를 고스란히 보여준다. 올해 7월 말 기준 정기보험 초회보험료는 1507억 원으로 전년 동기 대비 18.2% 증가했다. 판매 건수도 134만 1049건으로 13% 늘었다. 반면 종신보험 초회보험료는 3조 8499억 원으로 전년 동기 대비 6.3% 감소했으며, 판매 건수 역시 5.8% 줄어들며 대조적인 모습을 보였다.
정기보험이 이토록 각광받는 이유는 가성비 때문이다. 보험료가 종신보험의 10분의 1 수준까지 떨어진다. 실제로 40세 여성(사망보험금 1억 원, 30년납 기준)이 종신보험에 가입하면 매달 11만 3900원을 내야 하지만, 정기보험은 단 1만 1900원만 내면 됩니다. 남성 역시 정기보험료가 2만 3110원으로 종신보험(12만 8000원) 대비 5분의 1에 불과해 고물가 시대에 가계 부담을 줄이려는 소비자들의 선택을 받고 있다.
◇생전 보장 강화한 종신보험의 변신
사망 보장 수요가 위축되자 생명보험사들은 ‘가입자가 생전에 직접 쓰는 보험’으로 종신보험의 틀을 완전히 바꾸고 있다. 의학 기술의 발달로 중대질병에 걸려도 장기 생존하는 경우가 많아지면서, 치료비와 은퇴 후 생활 자금 마련에 초점을 맞춘 특화 상품을 쏟아내는 중이다.
흥국생명의 ‘플렉스리턴100종신보험’은 노후에 매월 납입보험료를 그대로 돌려받는 ‘보험료 연동 페이백’ 구조를 도입했다. 한화생명의 ‘필요할 때 쓰는 종신보험’은 납입 완료 후 원하는 시점에 납입보험료의 100%를 일시금이나 분할로 인출해 생애자금으로 쓸 수 있게 했다.
삼성생명의 ‘암치료플러스종신보험’과 교보생명의 ‘다시채움건강종신보험’은 암·뇌·심장질환 등 중대질병 치료비를 전면에 내세우며 사망보험금이 최대 160~200%까지 늘어나는 구조를 취했다. NH농협생명의 ‘건강채움NH암종신보험’은 암 진단 시 가입금액의 100%를 선지급한 뒤, 추후 사망 시 100%를 추가로 지급해 기존 선지급형의 단점(사망보장 축소)을 보완했다.
◇규제와 회계제도가 앞당긴 시장 변화
이 같은 변화의 배경에는 금융당국의 규제와 보험 시장의 환경 변화도 맞물려 있다. 금융당국이 보험료 납입 7년째에 해약환급률이 100%에 도달하는 이른바 ‘700종신(단기납 종신보험)’의 판매를 저축성보험 오인 우려로 제한하자, 보험사들이 높은 환급률 대신 ‘생전 활용 기능’을 강화하는 방향으로 전략을 선회한 것이다.
또한 기존에 판매된 단기납 종신보험이 환급률 100% 도달 시기를 맞이하면서, 이를 해약하고 상대적으로 저렴한 정기보험으로 갈아타려는 수요도 일부 반영된 것으로 풀이된다. 보험사 입장에서도 새 국제회계기준(IFRS17) 도입 이후 미래 이익 지표인 보험계약마진(CSM) 확보에 유리한 보장성보험의 경쟁력을 높여야 하는 상황이다.
보험업계 관계자는 “최근의 사망보험 시장은 고령화와 가구 구조 변화라는 시대적 흐름에 맞춰 변화하고 있다”며 “종신보험은 기본적으로 보장성보험인 만큼 저축이나 연금 상품과 명확히 구분해야 하며, 소비자는 본인의 보장 목적과 재무 상황을 고려해 최적의 상품을 선택해야 한다”고 전했다.