|
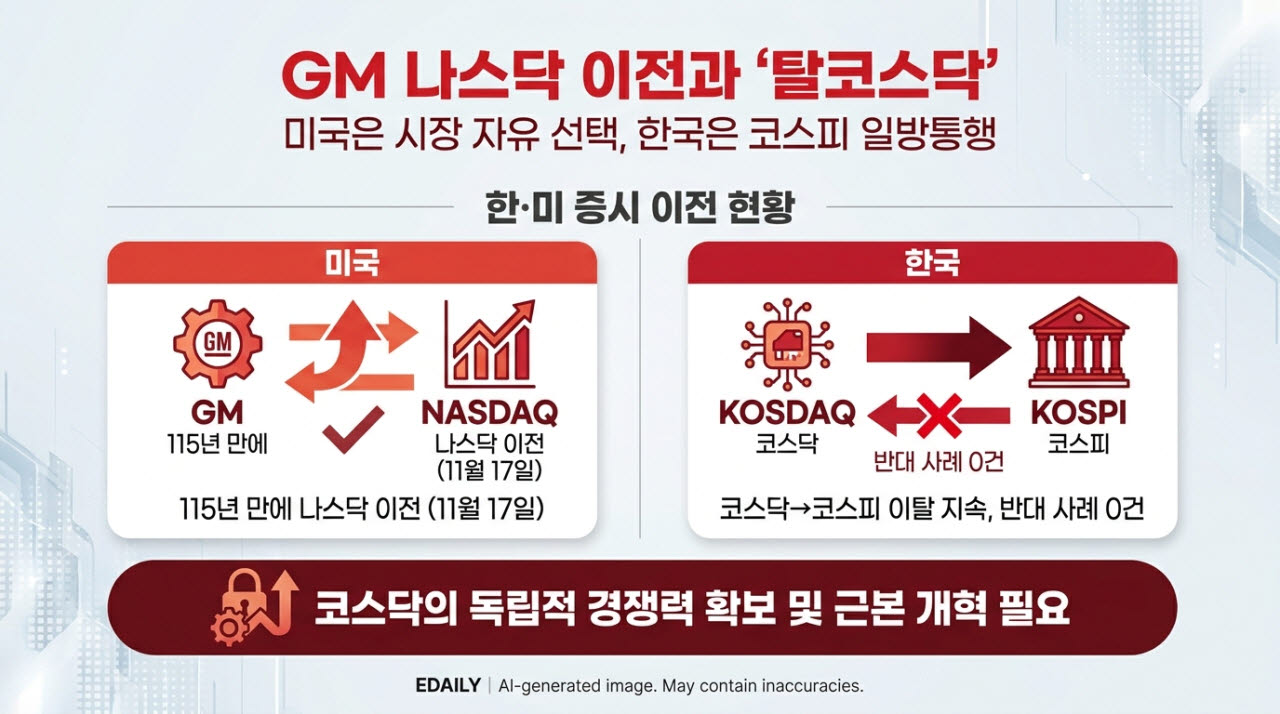
미국 자본시장에서는 GM뿐만 아니라 월마트, 힐튼, 팔란티어 등 유수의 대형 기업들이 나스닥으로 자리를 옮기는 사례가 빈번하다. 뉴욕증권거래소와 나스닥이 우량 상장사를 유치하기 위해 치열하게 경쟁하는 구조 속에서, 기업들이 기업가치 제고, 투자자 접근성, 대표지수 편입 효과 등을 종합적으로 고려해 스스로 시장을 선택하는 것이다.
하지만 한국 자본시장의 현실은 다르다. 코스닥 시장에서 덩치를 키운 혁신기업들은 코스피로 옮겨가는 ‘탈(脫) 코스닥’ 현상이 매년 되풀이되고 있지만, 코스피 기업이 코스닥으로 이전 상장한 사례는 전무하다. 코스닥이 혁신·성장기업 중심의 시장을 표방하고 있음에도 코스피의 하위 시장 내지 2부 리그라는 인식이 고착화돼 있어서다.
기업 규모가 커질수록 기관·외국인 투자자 유치, 유동성 확보, 기업 신뢰도 제고 측면에서 코스피가 절대적으로 유리한 시장인 점도 한몫한다. 코스피200과 코스닥150 등 양 시장 대표지수를 추종하는 자금 규모를 비롯해 연기금·기관투자가의 투자 비중, 일평균 거래대금, 평균 밸류에이션 격차 등은 기업이 코스피 이전을 추진하게 만드는 결정적 변수로 작용하고 있다.
전문가들은 코스닥이 코스피로 가기 위한 거쳐 가는 ‘임시 시장’에서 벗어나 독자적인 시장 경쟁력을 확보하려면 근본적인 구조 개혁이 시급하다고 입을 모은다. 정도진 중앙대 경영학부 교수는 “미국 나스닥은 애플과 엔비디아 같은 세계적인 기업들이 성장한 이후에도 머무르는 시장”이라며 “우리도 코스닥을 코스피로 가기 위한 중간시장이 아니라, 코스피와 경쟁하는 독립적인 성장시장으로 육성해야 한다”고 강조했다.
이어 “코스닥을 나스닥처럼 독립적인 증권거래소로 분리하고, 민간 중심의 자율적 운영체계를 도입할 필요가 있다”며 “성장기업에 특화된 상장·공시·감독체계와 기술·재무·위험 정보를 통합 제공하는 정보 인프라를 구축해 우량기업이 성장성과 경영성과에 합당한 기업가치를 인정받도록 해야 한다”고 조언했다.
이건재 IBK투자증권 코스닥리서치센터장은 “코스닥 시장에는 너무 많은 기업들이 혼재돼 있어 명확한 투자 가이드라인을 잡기 어렵다. 코스닥이 신뢰를 얻으려면 부실 기업을 빠르게 퇴출시키고, 시장을 대표할 수 있는 우량 기업들을 확실하게 선별해야 한다”고 강조했다.
그러면서 “코스닥 대표 지수인 ‘코스닥150’은 코스닥 시장 전체를 온전히 대표한다고 보기 어렵다. 향후 도입될 코스닥 세그먼트(승강제) 제도 아래, 단순 시총 순이 아닌 매출 성장성·기술력·지배구조 등을 다각도로 반영해 미래를 이끌 진정한 대표 기업들을 지수에 녹여내야만 신뢰를 회복할 수 있다”고 제언했다.