18일 YTN 라디오 ‘조인섭 변호사의 상담소’에는 아들 A씨가 이같은 사연을 토로하며 조언을 구했다.
|
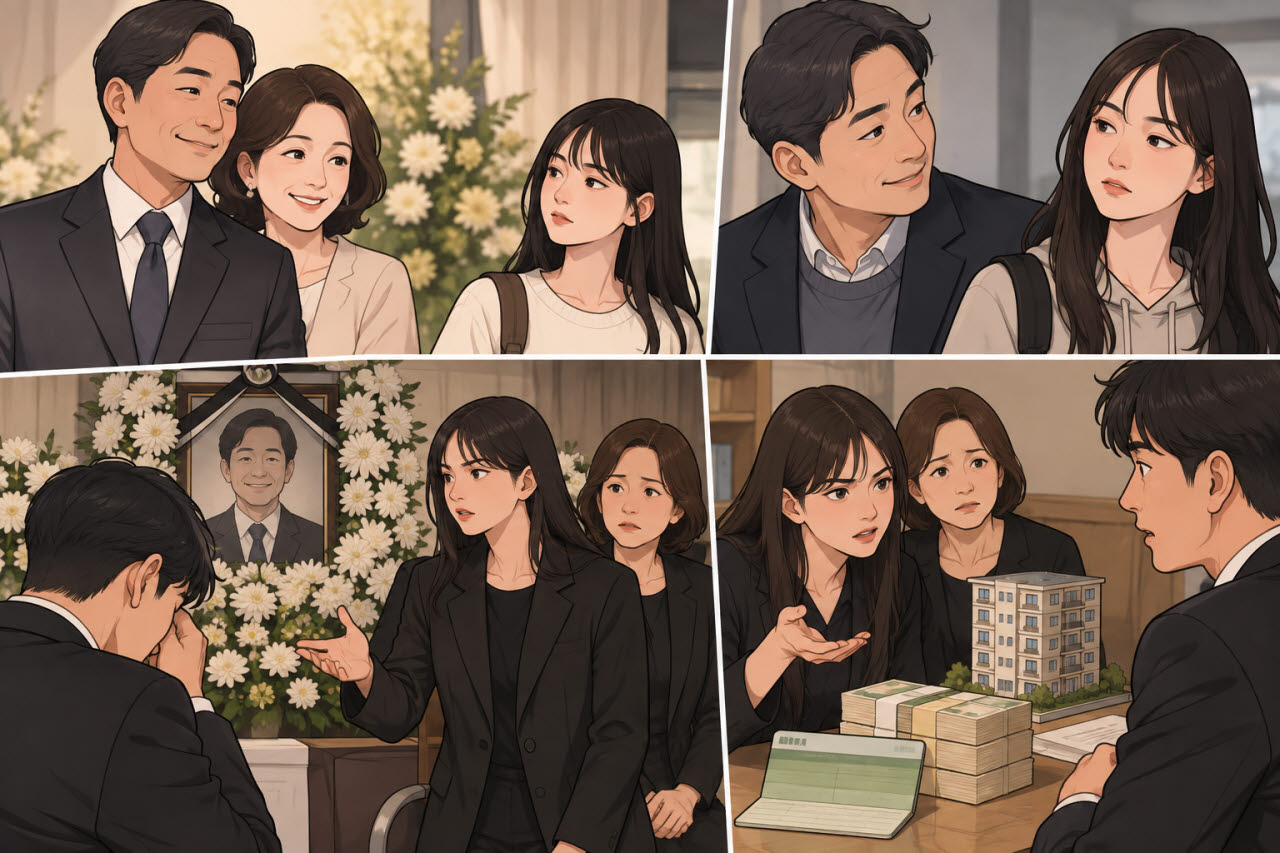
부모가 이혼한 뒤에는 관계가 더 멀어졌다. A씨는 명절이나 고향에 내려갈 일이 있을 때만 아버지를 잠깐 만나는 정도였다.
아버지는 혼자 지내다 8년 전 재혼했다. 새어머니에게는 전 남편과의 사이에서 낳은 딸이 한 명 있었다. 당시 대학생이던 딸은 A씨의 아버지를 ‘아저씨’라고 불렀고, 서로 가족처럼 가깝게 지내지도 않았다고 한다.
그러던 중 최근 아버지가 심장마비로 갑작스럽게 숨졌다. 장례를 치르던 A씨에게 뜻밖의 이야기를 꺼낸 사람은 새어머니의 딸이었다.
그는 아버지가 남긴 아파트와 예금을 두고 “이제 셋이 잘 나누면 될 것 같다”며 자신에게도 상속받을 권리가 있다고 주장했다.
A씨가 당황해 이유를 묻자 “부모님이 8년이나 결혼생활을 했는데 당연히 가족 아니냐”는 답이 돌아왔다.
A씨가 확인한 아버지의 재산은 시가 약 6억원의 아파트와 예금 1억원가량이다. 다만 은행 대출도 약 2억원 남아 있었다.
새어머니 역시 아버지를 마지막까지 간병했다는 이유로 아파트는 자신이 가져야 한다고 주장하고 있다. 아버지의 사망보험금도 새어머니가 받은 것으로 보인다고 A씨는 전했다.
A씨는 “아버지와 살가운 부자지간은 아니었지만 돌아가신 뒤 재산 문제로 이런 갈등을 겪게 될 줄은 몰랐다”며 “재혼한 배우자와 그 자녀에게 각각 어느 정도 상속권이 있는지, 새어머니가 받은 사망보험금도 상속재산에 포함되는지 궁금하다”고 말했다.
사연을 접한 임형창 변호사는 “단순히 부모가 재혼했다는 이유만으로 배우자의 자녀와 법률상 부모·자녀관계가 생기는 것은 아니다”라며 “아버지가 새어머니의 딸을 입양하지 않았다면 법적으로는 자녀가 아니기 때문에 원칙적으로 상속권도 없다. 다만 실제 입양 여부는 가족관계등록부 등을 확인해봐야 한다”고 전했다.
임 변호사는 “사연자분을 1, 새어머니를 1.5로 계산하게 된다. 이를 전체 비율로 환산하면 새어머니가 5분의 3, A씨가 5분의 2가 된다”며 “새어머니가 법률상 배우자라는 이유만으로 아파트 전체를 자동적으로 단독 상속하는 것도 아니고, 반대로 친딸이라고 해서 A씨가 전부를 상속하는 것도 아니다”리고 했다.
이어 임 변호사는 “상속이라고 하면 많은 분들이 아파트나 예금처럼 좋은 재산만 생각하시지만, 원칙적으로 피상속인이 부담하고 있던 채무 역시 함께 상속된다”며 “현재 확인된 대출은 약 2억원이지만, 다른 대출이나 보증채무가 있는지도 확인할 필요가 있다. 상속재산보다 빚이 더 많을 가능성이 있다면 한정승인이나 상속포기 여부도 따져봐야 한다”고 전했다.
그러면서 임 변호사는 “아버지가 생전에 자신을 피보험자로 하는 생명보험에 가입하면서 사망보험금 수익자를 특정해 새어머니로 지정해두었다면, 일반적으로 그 보험금은 아버지가 가지고 있던 재산을 상속하는 것이 아니라 보험계약에 따라 새어머니가 자신의 권리로 취득하는 금액으로 보게 된다”고 설명했다.
끝으로 임 변호사는 “보험금까지 무조건 상속인들이 나눠 갖는 것은 아니다”라며 “다만 보험 수익자가 누구로 지정돼 있는지 등 실제 계약 내용은 확인해야 한다”고 덧붙였다.