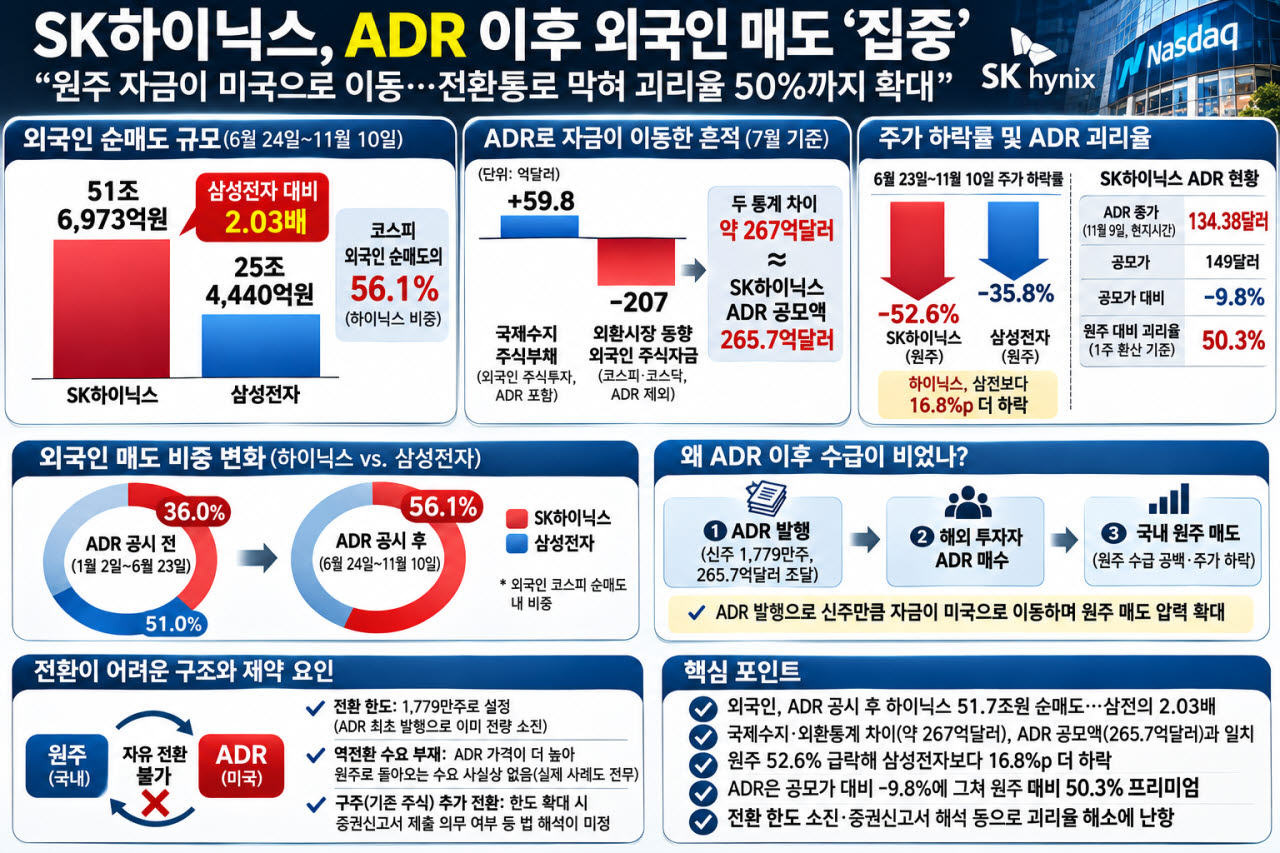
10일 한국거래소에 따르면 외국인은 6월 24일부터 11월 10일까지 하이닉스를 51조6973억원 순매도했다. 삼성전자(25조4440억원)의 2.03배로, 같은 기간 코스피 외국인 순매도의 56.1%다. 공시 당일 하루에만 3조6311억원을 팔았다. 공시 전(1월 2일~6월 23일)에는 이 비중이 36.0%로 삼성전자(51.0%)보다 낮았다.
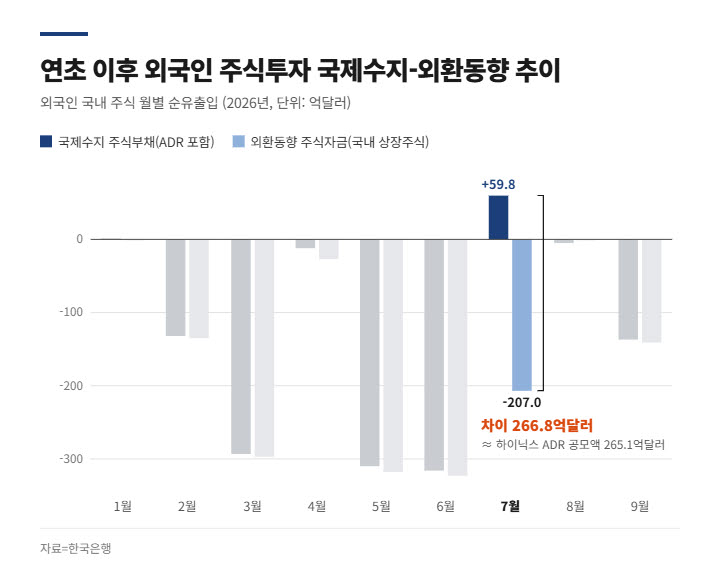
돈이 거래소를 옮겼을 뿐 SK하이닉스를 떠난 것은 아니다. 한국은행 국제수지에서 7월 외국인의 증권투자 주식 부채는 59억8000만달러 순유입이었다. 외국인이 국내 기업 주식을 순매수한 금액으로, 국내 기업이 해외에서 발행한 주식도 포함한다.
반면 한은 국제금융·외환시장 동향의 7월 외국인 주식자금은 207억달러 순유출이었다. 이 통계는 코스피·코스닥 상장주식의 장내·외 거래와 기업공개(IPO)를 집계해 해외에 상장된 ADR은 빠진다. 두 통계의 차이 약 267억달러는 ADR 공모액 265억700만달러와 엇비슷하다. 올해 나머지 8개월 동안 국제수지 주식부채와 외국인의 주식 순매도의 차이는 많아야 14억달러였다.
한은 국제수지팀 관계자는 “국제수지 주식 부채에는 하이닉스 ADR을 포함하기 때문에 외국인 순매도 규모와 주식부채의 격차가 공모 규모와 맞먹는 만큼 양 차이는 하이닉스 ADR로 설명할 수 있다”고 전했다. ADR 발행을 위한 신주 물량만큼 자금이 ADR로 빠져나가 원주의 수급 공백을 부른 셈이다. 이창환 얼라인파트너스 대표는 “하이닉스가 신주를 미국에서 ADR로 발행한 셈이고, ADR을 산 투자자들은 한국 원주를 팔았을 것”이라며 “결국 신주 발행 규모만큼의 수급 부담이 원주에 생긴 것으로 봐야 한다”고 말했다.
|
가격도 갈렸다. ADR이 나스닥에 상장된 직후인 7월 13일 원주는 역대 최대인 15.4% 폭락했다. 원주는 6월 23일 255만5000원에서 이날 121만2000원으로 52.6% 떨어져 삼성전자(-35.8%)보다 낙폭이 컸다. 반면 ADR은 9일(현지시간) 134.38달러로 마감해 공모가(149달러)보다 9.8% 낮은 데 그쳤다. 원주 1주로 환산한 ADR 가격은 이날 원주 종가 대비 50.3%나 비싸다.
이 같은 결과는 증권가 기대와는 반대다. 대만 TSMC 사례를 들어 ADR 프리미엄이 커지면 글로벌 자금이 상대적으로 싼 본주를 살 것으로 내다봤다.
문제는 전환 통로가 막혀 있다는 점이다. SK하이닉스는 ADR 상장을 위해 보통주 1779만주를 새로 발행했는데, 국내 보통주를 ADR로 바꿀 수 있는 한도도 1779만주로 정해 최초 발행 때부터 한도가 모두 찼다. ADR을 보통주로 되돌리는 역전환이 이뤄지면 그만큼 여력이 생기지만, 더 싼 본주로의 역전환은 사실상 수요가 없다. 양방향 전환이 자유로운 KB금융·신한지주는 1년 평균 괴리가 0.2~0.6%에 그친다.
전환 여력을 늘릴 방법으로는 이미 유통 중인 주식(구주)을 ADR로 바꿀 수 있도록 한도를 늘리는 방안이 거론된다. 신주 발행에 따른 지분 희석 없이 ADR 공급을 늘릴 수 있는 방식이다. 원주를 가진 투자자가 예탁기관의 국내 보관기관에 원주를 맡기면 그만큼 ADR이 새로 발행이 가능하지만 한도와 절차의 미비가 발목을 잡는 상황이다.
현행 자본시장법은 주식과 증권예탁증권을 서로 다른 증권으로 분류하고 있어 새로운 증권 발행에 따른 증권신고서 제출 의무 등이 발생할 여지가 있다. 금융당국 및 산업계 등에 따르면 구주 기반 ADR 전환의 신고 여부 및 구체적인 적용 방식은 아직 뚜렷한 결론이 정해지 않았다.
|