|
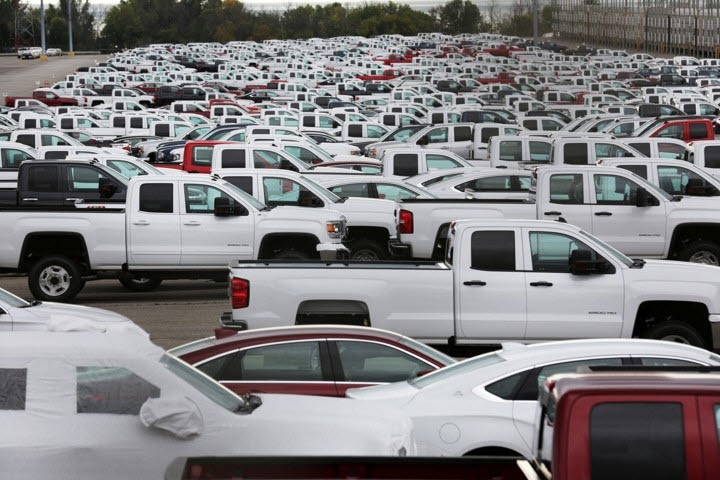
실적 개선을 이끈 것은 미국 시장의 대형 픽업트럭과 SUV였다. 전체 판매량은 감소했지만 상대적으로 이익률이 높은 고가 차량의 판매 비중이 커지면서 수익성이 개선됐다. 북미 사업의 영업이익률은 지난해 같은 기간 6.2%에서 8.7%로 상승했다.
GM은 이러한 흐름이 이어질 것으로 보고 올해 말 쉐보레 실버라도와 GMC 시에라의 신형 모델을 출시하고 대형 픽업트럭 생산을 확대할 계획이다. 고급형 V8 엔진을 장착한 차량도 늘린다. 고유가와 높은 자동차 할부금리로 저가 차량 구매자들의 부담이 커지는 반면, 구매력이 높은 소비자들은 여전히 고가 차량을 선택하고 있다는 판단이다.
전기차 사업에서는 속도 조절에 나섰다. 트럼프 행정부가 전기차 지원 정책을 축소한 이후 수익성이 낮은 전기차 판매와 투자를 줄이는 대신 기존 내연기관 차량에 무게를 싣고 있다. GM은 지난해 하반기부터 전기차 사업 축소와 관련해 총 112억달러의 비용을 반영했으며, 관련 비용 처리가 대부분 마무리됐다고 밝혔다.
현금 창출 능력도 개선됐다. 3분기 자동차 사업의 조정 잉여현금흐름은 59억달러로 전년 동기 대비 40% 증가했다. GM은 올해 자동차 사업의 조정 잉여현금흐름 전망치를 종전 95억~115억달러에서 115억~125억달러로 높였다.
|
다만 실적 호조에도 주가는 이날 장전 거래에서 약 7% 하락하고 있다. GM이 올해 조정 영업이익 전망치를 기존 140억~160억달러에서 145억~155억달러로 좁혔지만 전망치의 중간값은 150억달러로 그대로 유지했기 때문이다. 연간 조정 주당순이익 전망치도 12.75~13.75달러로 제시해 중간값이 시장 예상치인 13.41달러에 못 미쳤다.
원가 상승 압력도 부담이다. GM은 물류비와 메모리 반도체 가격 상승 등을 포함한 올해 비용 증가 규모가 약 20억달러에 이를 것으로 예상했다. 고유가와 고금리로 자동차 수요가 둔화하는 상황에서 원가 부담까지 커지고 있는 것이다.
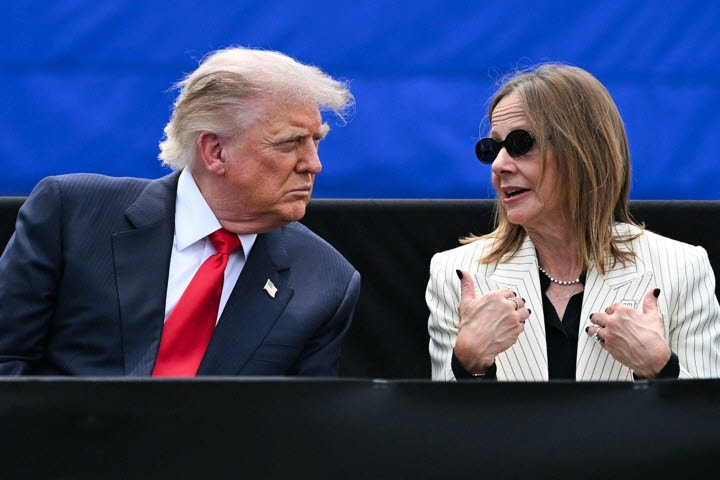
메리 바라 GM 최고경영자(CEO)는 주주 서한에서 “GM은 좋은 실적을 내고 있으며, 커지는 인플레이션 압력에도 신제품과 서비스에 대한 전략적 투자, 품질 개선, 운영 효율성 제고를 통해 성장세를 이어가기 위해 노력하고 있다”고 밝혔다.
|